很多人选择泰国退休,看中的是气候、生活成本和节奏。但有一个维度经常被忽略——税务。
同样是退休后在泰国生活,同样有退休金、房租、理财收入汇入泰国,不同签证类型之间的税务待遇可能完全不同。这个差别,值得在选签证之前搞清楚。
一、一个容易被忽略的税务分水岭
2024年1月起,泰国税务局执行Por.161/2566号指令,对境外收入征税规则做出调整:泰国税务居民的海外收入,如果汇入泰国,需要依法纳税。这条新规影响的是所有持有普通签证、在泰国构成税务居民身份的外国人。
信息来源:Thai Revenue Department, Por.161/2566, 2024
但有一类人不受这条规则约束——持有长期居留签证(LTR)富裕退休人士类别的申请人。依据第743号皇家法令(Royal Decree No.743, 2022),LTR富裕退休类别持有人的海外来源收入,享有法定的税务优待,不按上述新规计税。
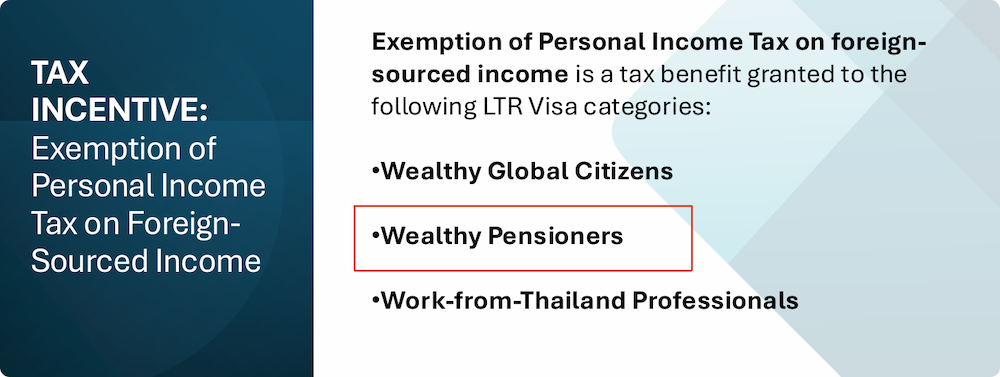
这意味着什么?对于依靠退休金、房屋租金、投资理财分红维持生活的退休人士来说,同样一笔海外收入,在不同签证类型和个人税务状况下的税务处理可能不同(具体税务待遇取决于个人收入结构、居住天数、适用税收协定等因素)。这直接关系到长期生活资金的规划。
从数据看,富裕退休类别也是LTR签证中较受欢迎的类别之一——截至2026年7月31日,该类别累计获批4036份,占全部LTR获批的约37%。
信息来源:BOI, LTR Visa Statistics, ltr.boi.go.th
二、签证基本框架
泰国长期居留签证(LTR Visa)由泰国BOI投资委员会于2022年推出,面向四类高价值人群,其中”富裕退休人士”类别定向面向50周岁以上的退休申请者。
签证采用5+5年模式:首次获批5年居留,第5年完成资格复核后续期5年,合计最长10年。10年到期后需重新递交全新申请。
核心权益包括:
无移民监,没有强制在泰居住天数要求,可自由往返中泰两地;
全程保留原有国籍、国内社保、房产、户籍等,只新增泰国长期居住资格,无身份冲突;
持有多次往返权限,享受机场快速通道,年度申报可线上完成。
家庭方面,合法配偶及20周岁以下未成年子女可作为随行家属共同申请,主申请人可携带配偶及20周岁以下未成年子女共同获批(具体随行家属人数以实际审批为准)。
三、两套准入方案,二选一
富裕退休类别的申请机制提供两条路径,申请人可根据自身收入和资产结构选择:
路径一:被动收入达标。年度合规被动收入不低于8万美元,并提供完税证明即可。退休金、房产租金、股票红利、理财利息、资本利得等均被官方认可为合规被动收入,无需额外投资。
路径二:投资补足。如果年度被动收入在4万至8万美元之间,可通过25万美元的BOI官方合规投资补齐门槛。可投方向包括泰国政府债券、泰国证券交易所(SET)上市企业、合规不动产等,投资锁定期5年。以上投资方向涉及市场波动风险,投资本金可能因市场变化而产生亏损,汇率波动也可能影响实际资产价值,具体投资风险请在充分了解后谨慎决策。这条路径适合有一定资产基础、同时希望进行海外配置的家庭。
四、医疗保障要求
申请时须满足以下三项医疗保障之一:投保保额5万美元以上的泰国本地医疗保险;或享有泰国本地社会保障福利;或在泰国本地持牌银行定存10万美元不少于一年。随行家属也有对应的医疗保障方案。
五、哪些人适合关注这个签证
简单来说,如果你已年满50岁、有稳定的被动收入或可投资资产、喜欢泰国的气候和生活节奏、不打算放弃国内身份和生活基础、同时希望了解泰国现行税法对LTR签证持有人的相关规定——泰国LTR富裕退休类别值得进入你的比较清单。