文章摘要
日本房产”个人持有还是公司持有”这道选择题,答案不在税率表里,而在两个更上游的变量里:你会不是日本的纳税居民,以及你要不要同时规划在留身份。取得环节的多数优惠以”本人居住”为前提,非居住者和法人一样拿不到;持有环节的分界线仍在年所得800万到1000万日元,但法人税近两年因防卫特别法人税和均割割当调整改过两次;一旦把经营利润留在公司、只给自己发低薪,高度人才的年收计分和永住审查的收入与年金要件会同时受影响,而2025年10月以后的经营管理签证,也很难认可一家只持有一两套出租房的公司”有事业实态”。
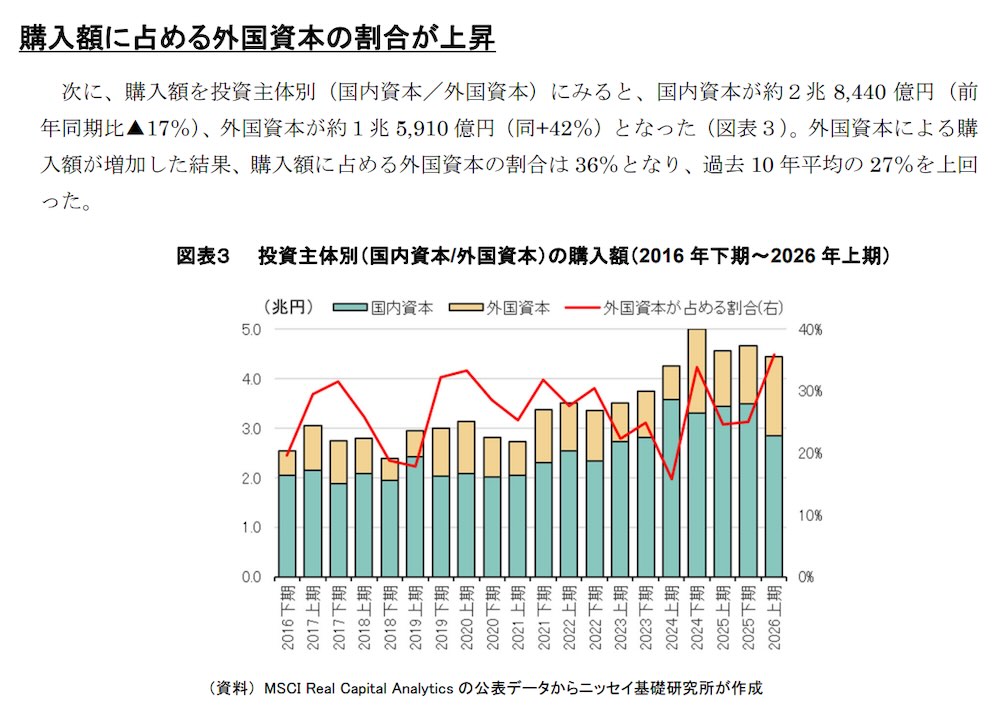
在日本买房,写个人还是写公司之前,有两件事排在税率前面:一是房子自住还是出租,日本取得环节的多数优惠写着”本人居住”;二是有没有在留身份要同步规划,公司名义持有会改动你个人的收入与年金记录,而这两项正是高度人才计分和永住审查的硬指标。卖房税负只是这两步走完后的结果之一。入场的人确实在变多:2026上半年外资在日本不动产买入额约1.591万亿日元、同比增42%,占全国成交额的36%。
一、取得环节:优惠条文里写着”本人”
基础税率上个人和公司几乎没差别。总务省把不动产取得税的课税对象写成”取得不动产的人”,本則4%、土地和住宅轻减为3%,特例截至2027年3月31日。差别在另外两处。登记免许税本則2%,降到0.3%要求个人、2027年3月31日前买卖或竞价取得、自己居住、建面50㎡以上、1年内登记,法人拿不到。住宅贷款减税按年末余额0.7%抵税、最长13年、一般世帯所得1000万日元以下,且须实际居住并在日本课税,非居住者无从适用。
来源:国税厅|登记免许税
二、持有环节:800万日元那道线比过去更陡
固定资产税 1.4%,都市计划税最高 0.3%,这两项,个人和公司一个价,不会因为挂到公司名下就自动涨或自动降。真正的落差在租金收入怎么纳税。
个人收租,租金归入不动产所得,跟工资这类收入并在一起看,走累进税率。国税部分 5% 到 45%,叠上住民税等,高所得段的边际负担能摸到 55% 上下。收入越高,税就越重。
公司收租,租金进法人所得。中小法人通常这样:年所得 800 万日元以内 15%,超出部分 23.2% 左右,再加法人的住民税、事业税,实效税率大致落在 30% 到 34%,不随利润起落大幅摆动。同一家法人内部,房产出租和其他业务的盈亏可以在所得计算里统筹;注意,是同一家法人内部。不同子公司之间不能想当然地互抵。手上有合规经营亏损的,还可以去研究亏损结转。
判断的界线在哪?我个人看的是这个:工资加租金,一年明显越过 800 万到 1000 万日元那道坎,法人持有的税率优势才开始显现。线以下,个人的累进税率本来就不重,专门设一家公司养一套房,法人税省下的那点,未必够填公司维持成本。这条线不是法律画的,是算出来的,每个人算出的数字都不一样。
三、身份账:持有方式会改动你自己的计分项
高度人才:70分获批、在留满3年可申请永住,80分缩短为1年。
这项资格允许携带配偶与子女同行,家属能同步享受当地教育、就业相关权益。它的门槛卡在分数核算,学历、薪资、从业履历都是计分项,高学历、高收入群体更容易契合标准;可一旦个人背景条件单薄,凑分的难度会陡然抬升。
经营管理:面向打算在日本落地实体创业的申请人。
获批之后,你自主运营公司业务,兼顾事业运转与家庭安置,子女能同步接入当地教育体系。这条通道的弹性更强,不硬性卡严苛的学历收入分数;但它绕不开真实经营的硬性要求,后续事务所租赁、业务落地、财报留存、事务年报,都要持续维护,经营痕迹缺失,会直接触发在留资格更新风险。
企业内转勤:属于轻量布局的选项。
它不用满足经营管理签的资本金门槛,依托你现有的海外母公司,调动人员派驻到日本关联主体办公。资金投入压力更小,适合本身已经拥有成熟海外业务的企业主;局限在于,它绑定原有海外企业架构,没办法脱离母公司单独使用,身份延续高度依赖海外主体的稳定运营。
信息来源:出入国在留管理厅, 高度人材ポイント制・経営・管理の上陸基準省令・永住許可ガイドライン, 2026
四、处置与传承:五年线按1月1日判断
个人卖房
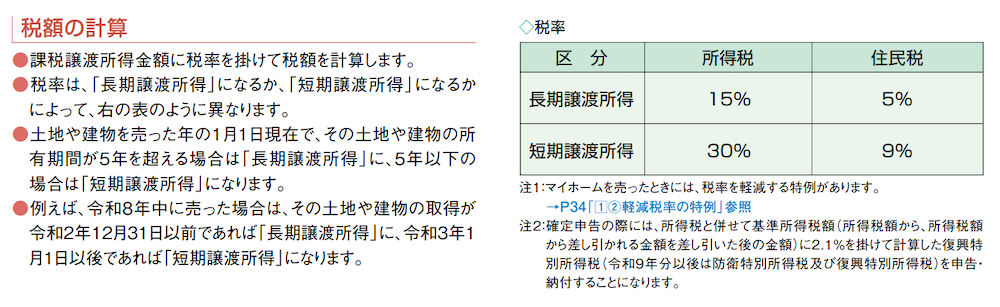
转让所得分短期和长期。持有五年以内,以出售当年 1 月 1 日为基准,所得税、住民税、复兴特别所得税合起来约 39.6%;过了五年,降到 20.3% 左右。五年怎么算,这里有个容易算错的地方:不是从签约那天数到过户那天。看出售当年 1 月 1 日那一刻,你手里这套房够不够五年。
举个例子:2020 年 6 月买进,2025 年 9 月卖出。数字上看,实际持有了五年多,可 2025 年 1 月 1 日的时候还没满五年,于是按短期转让课税。税率也不算在成交总价上,算的是扣掉购房成本、出售费用和合规特别扣除之后的那笔应税所得。自住房且符合条件的,另有最高 3,000 万日元的特别扣除。
公司卖房
不分长短,收益直接并进当年法人所得,按 30% 到 34% 的实效税率课税。
信息来源:国税厅, 土地や建物を売ったとき・小規模宅地等の特例・非居住者の課税, 2026
五、怎么选
自住选个人名义,把取得优惠和贷款资格一起拿到;长年收租但个人总所得不高,个人名义省事;租金已把个人税率推高、手上又有真实经营的公司,再考虑法人;五年内打算转手,公司或许更友好。要在日本同步规划身份的,顺序反过来:先把个人收入与年金记录、事业实态、政策过渡时点三件事和房产结构一起算,再决定写谁的名字。
环球出国深耕日本相关业务近 20 年,累计陪伴 1700 余组家庭完成赴日规划。自 2006 年布局日本项目以来,团队沉淀充足的法务实操经验,面对条件偏弱、背景复杂的个案,也能定制适配方案,妥善处理各类疑难场景。
我们也是行业里少数在东京、福冈落地两家本地服务公司的机构,中日联动团队规模超 50 人,覆盖中、日、英、泰、韩多语种对接。项目团队成员均具备多年日本留学和工作经验,并聘请了多位日本持牌行政书士组成法律团队,确保为客户提供专业、精准的移民服务。
整套服务打通全流程链路:前期资质评估、材料梳理指引、COE 文书校对、入国管理局递交跟进、贴签辅导,一直延续到登陆日本后的住所报备、资格许可办理、在留卡登记,全部环节都有专人衔接。客户只需要按要求配合给到资料,省去跨地域对接的琐碎消耗。