8月24日,塞浦路斯投资促进局(Invest Cyprus)首席执行官Marios Tannousis在专访中直言:IP Box是塞浦路斯吸引知识产权企业最有效的工具之一。
这话不是空口说的。同月,塞浦路斯AI公司Omilia拿下约5810万欧元(约6580万美元)B轮融资,让塞浦路斯当周跻身欧洲融资规模前列——排在芬兰(ICEYE的10亿欧元大单)和英国之后。一个人口不足百万的地中海岛国,凭本土科技企业再次进入欧洲科技投资视野。
融资是结果,真正值得看的是背后这套针对科技企业的税务激励体系:IP Box、研发超额扣除、人才税收优惠。它们到底能帮一家科技公司省多少钱?又为什么能吸引企业把IP和研发真正放过来?
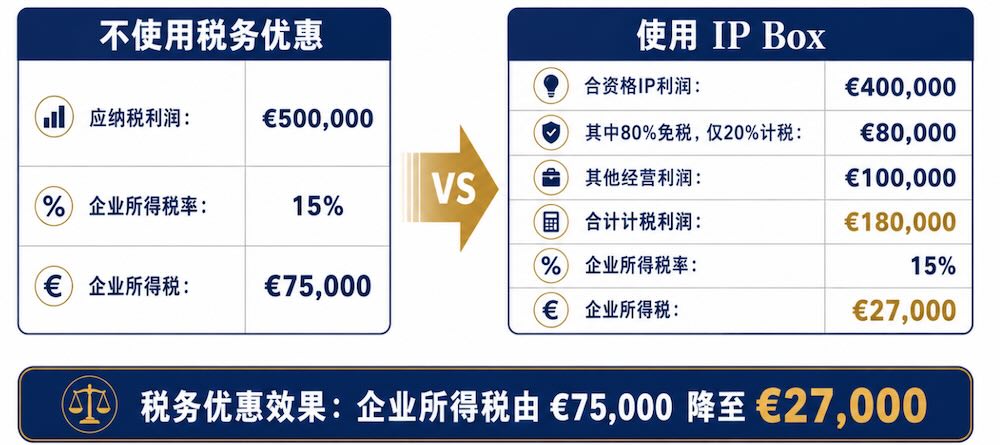
假设一家科技公司当年应纳税所得额€500,000,其中€400,000来自软件订阅/专利授权等IP收入,€100,000为其他经营利润;同年研发投入€200,000。没有优惠政策时,按2026年15%企业所得税,需缴€75,000;而现在有了纳税优惠政策以后:
政策一:IP Box:符合条件IP利润的有效税率约3%
塞浦路斯IP Box允许将符合条件IP净利润的80%直接免税,剩余20%按15%征税——有效税率约3%。对软件/SaaS公司关键是:自主开发的软件、算法等版权化资产同样算”符合条件的IP”,授权费、订阅收入都可纳入,不止专利。
回到例子:€400,000 IP利润中80%免税,仅20%(€80,000)按15%征€12,000;另€100,000正常征€15,000。合计€27,000。
政策二:研发120%超额扣除(延至2030)
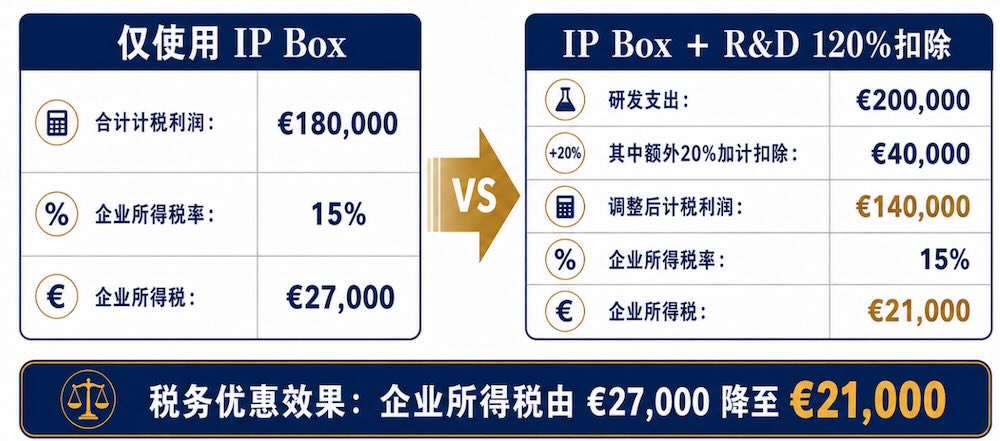
每€100符合条件研发支出,计税时按€120抵扣——多出的€20是政府给的激励,前提是把真实研发活动放在塞浦路斯。例子中€200,000研发按€240,000抵扣,多出的€40,000按15%计,再省€6,000。
两项叠加:企业所得税从€75,000降至约€21,000,降幅约72%。
政策三:人才50%收入豁免+期权8%固定税率
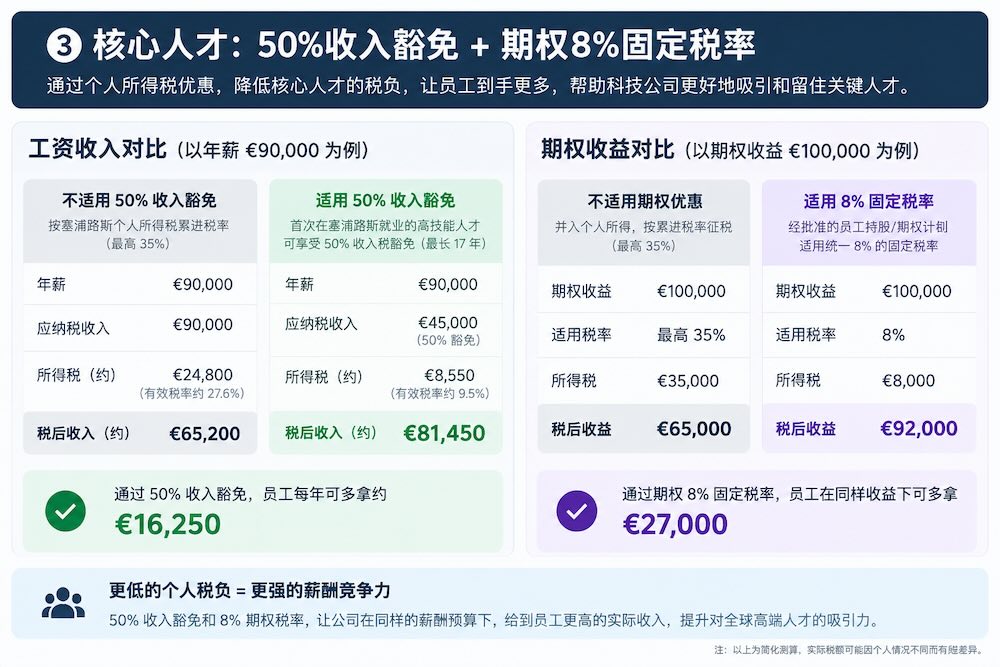
前两张解决”公司”,第三个政策解决”人”。对首次在当地就业、年薪超€55,000的高技能人才,提供长达17个纳税年度的50%收入税豁免——技术负责人年薪€90,000,应纳税部分降至€45,000。另对经批准的员工持股/期权计划,收益适用8%固定税率,而非并入个人所得按累进(最高35%)计算。
IP Box遵循OECD nexus(关联)方法:享受优惠的IP收入,必须对应在塞浦路斯实际发生的研发活动。研发人员、研发决策、研发支出要在当地有真实体现。空壳IP控股公司不符合条件。
研发120%扣除同样要求真实研发支出。 它激励的是”把研发做在这里”,不是”把账记在这里”。
人才优惠要求真实雇佣。 首次就业、真实劳动合同、真实薪酬。
一句话:这套体系奖励的是”把公司、IP、研发和团队真正落地塞浦路斯”,而不是”把利润搬到塞浦路斯”。 前者是合规筹划,后者是会被挑战的利润转移。
要享受这套优惠,前提是有一个能在塞浦路斯合法运营、能招募和留住团队的公司主体。外国利益公司(FIC) 就是为此设计的路径——它承接的不只是税务优惠,更是”公司怎么落地、团队怎么随迁”。
门槛:
公司股权51%以上由第三国人士持有(不足50%时,第三国股东出资需不低于€200,000,以官方要求为准;经营存在相应风险);
权益:
适合:有真实软件/IP/研发业务、计划进入欧盟市场的科技公司;希望把研发团队和IP合规落地欧洲的企业主;需要为核心团队提供欧盟薪酬+居留方案的企业。
不适合:只想”注册壳省税”、无真实研发和团队的企业;最终受益人无法接受经济实质要求(当地人员、场所、支出)的架构;无真实欧盟业务规划、仅为税务套利的设计。
第一,经济实质是前提,不是可选项。 无实质的IP/利润迁移会被税务机关挑战,可能补税+处罚。
第二,中国一侧的税务后果需同步评估。 若最终受益人是中国税务居民,跨境架构涉及受控外国企业(CFC)规则、关联交易转让定价及CRS信息交换。省下的塞浦路斯税,不等于中国一侧自动免税。
第三,简化模型≠个案税负。 实际结果取决于收入结构、研发合规、雇佣安排,需持牌税务顾问测算。
第四,审批与认定权归属塞浦路斯税务局及移民主管部门。 满足条件不等于保证获批或保证优惠适用,因个案而异。
第五,政策可能调整。 税率、扣除比例、豁免年限以塞浦路斯官方最新公布为准。
塞浦路斯真正吸引科技企业的,不只是低税,而是让公司、IP、研发、核心人才和长期经营在同一套体系里真正落地。
对还在观望何时入局欧盟科技市场的企业主,当下的塞浦路斯值得认真算一笔账——前提是,你打算真的把业务做过去。